
主题
工资与税费计算器
HR 说「月薪两万」,你想知道到手多少。网上一搜十个计算器给出十个数字,而且没有一个和你的工资条对得上。差别出在两个地方:用的是不是累计预扣法,以及五险一金按什么基数扣。
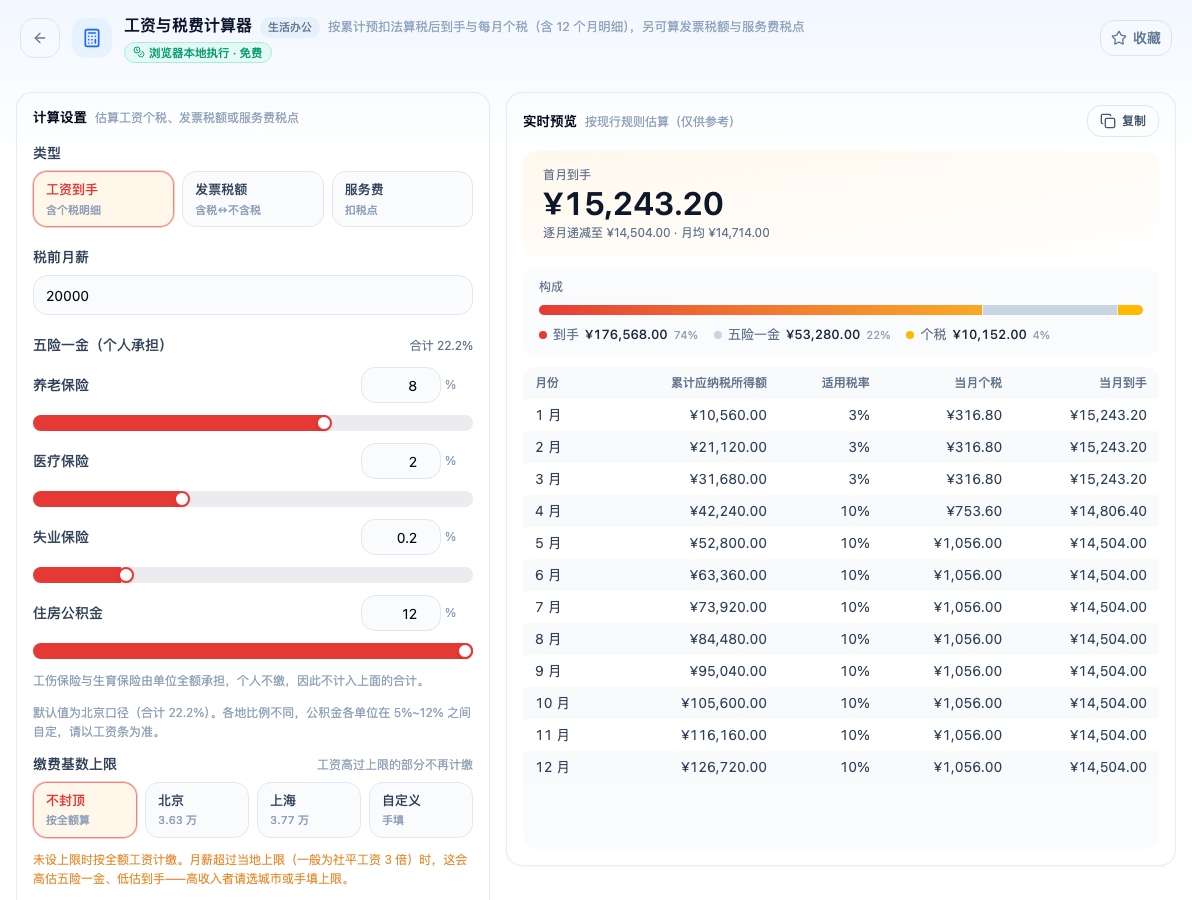
「工资与税费计算器」填入示例输入后,右侧即时给出结果(图中数据为示例)。在浏览器本地完成、数据不离开浏览器,免费。
两种模式
工具有两个用途:
个税与到手工资——按累计预扣法算全年 12 个月的明细。
发票税额与服务费税点——按税点反推或正推金额,做报价和结算时用。
下面主要讲第一种。
为什么月月不一样
这是最多人困惑的一点:工资没变,到手却逐月变少。
2019 年起施行的是累计预扣法:每个月算税时,用的不是当月收入,而是年初到本月为止的累计数。累计应纳税所得额越滚越大,一旦越过 36,000 元的档位线,税率就从 3% 跳到 10%。
以税前月薪 20,000、五险一金 22.2% 为例:
| 月份 | 累计应纳税所得额 | 税率 | 当月个税 | 当月到手 |
|---|---|---|---|---|
| 1–3 月 | ≤ 36,000 | 3% | 316.80 | 15,243.20 |
| 4 月 | 42,240 | 10% | 753.60 | 14,806.40 |
| 5–12 月 | 逐月累加 | 10% | 1,056.00 | 14,504.00 |
首尾相差 739.20 元,而工资条上的税前数字一分没变。
全年总额是对的——累计预扣法只是把税重新分配到 12 个月里,全年总额与年度汇算一致。
完整推导见:为什么工资到手越到年底越少
三个必须填对的参数
五险一金合计比例(默认 22.2%)——这是北京口径:养老 8% + 医疗 2% + 失业 0.2% + 公积金 12%。各地不同,公积金还在 5%~12% 之间由单位自定。以工资条为准,别用默认值当结论。
专项附加扣除(默认 0)——子女教育、房贷利息、赡养老人等,每月可扣的金额。这一项直接减少应纳税所得额,填不填差别很大。多数人有至少一项。
金额——填税前月薪,不是到手。
缴费基数有上限
一个常被忽略的点:五险一金不是无限按比例扣。缴费基数有上限,超过部分不再缴。
北京 2026 年度社保上限 36,348 元/月。也就是说月薪 10 万的人,五险一金扣的还是 8,069 元而不是 22,200 元——收入越高,五险一金的实际负担比例反而越低。
结果怎么核对
拿工具的结果和工资条比,按这个顺序找差异:
- 五险一金金额对不对——不对就是比例或基数填错了
- 专项附加扣除有没有算进去
- 是不是有年终奖单独计税——年终奖可以选择单独计税,不并入综合所得,工具算的是常规月薪
浏览器本地计算
全部在你的浏览器里算,工资数据不上传。