
主题
为什么工资到手越到年底越少
很多人在年中或年底发现:月薪一分没涨也没降,到手却比年初少了几百块。第一反应往往是公司多扣了钱,或者是社保基数调整了。
都不是。这是累计预扣法——2019 年新个税法施行后的法定计税方式。
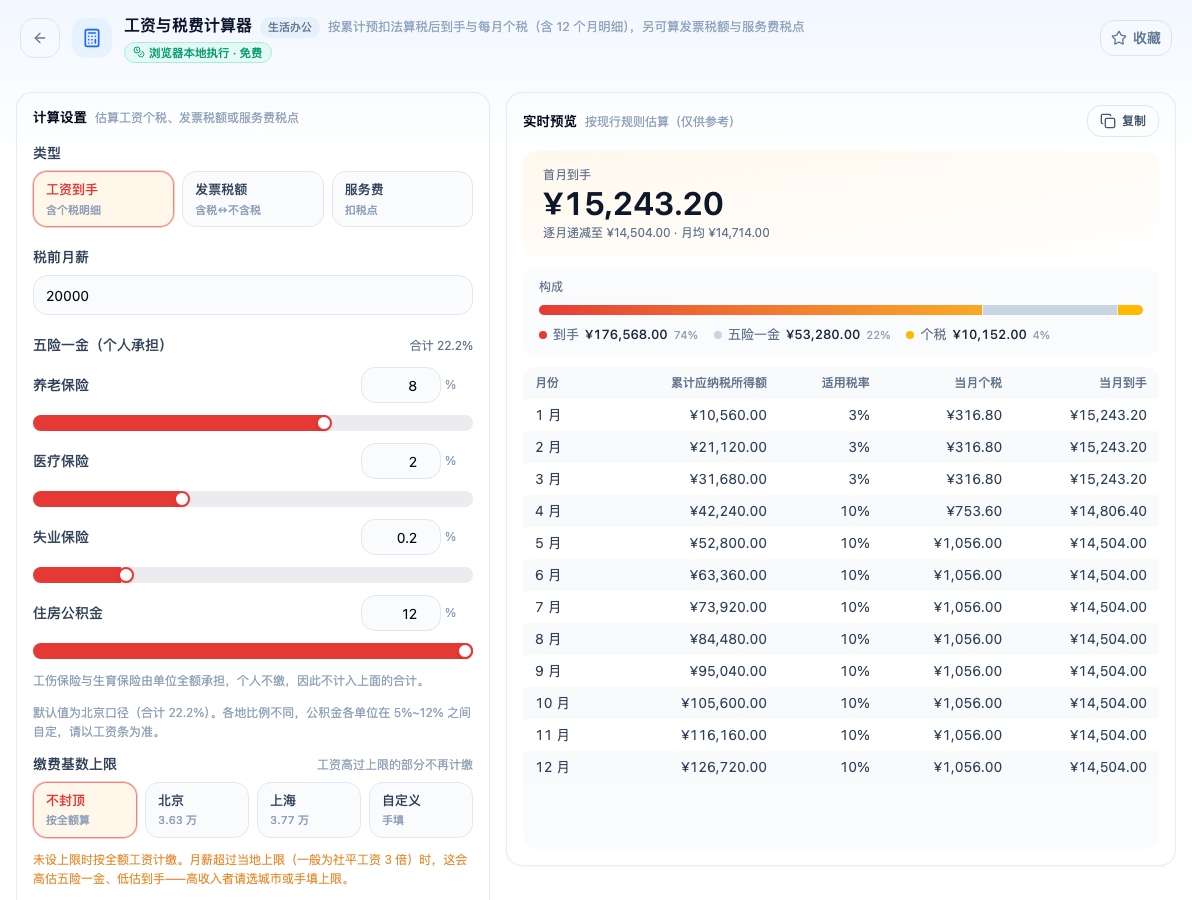
「工资与税费计算器」填入示例输入后,右侧即时给出结果(图中数据为示例)。在浏览器本地完成、数据不离开浏览器,免费。
先看一张真实的表
以税前月薪 20,000 元、五险一金个人承担 22.2%(北京口径:养老 8% + 医疗 2% + 失业 0.2% + 公积金 12%)、暂不考虑专项附加扣除为例:
| 月份 | 累计应纳税所得额 | 适用税率 | 当月个税 | 当月到手 |
|---|---|---|---|---|
| 1 月 | ¥10,560.00 | 3% | ¥316.80 | ¥15,243.20 |
| 2 月 | ¥21,120.00 | 3% | ¥316.80 | ¥15,243.20 |
| 3 月 | ¥31,680.00 | 3% | ¥316.80 | ¥15,243.20 |
| 4 月 | ¥42,240.00 | 10% | ¥753.60 | ¥14,806.40 |
| 5 月 | ¥52,800.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 6 月 | ¥63,360.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 7 月 | ¥73,920.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 8 月 | ¥84,480.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 9 月 | ¥95,040.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 10 月 | ¥105,600.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 11 月 | ¥116,160.00 | 10% | ¥1,056.00 | ¥14,504.00 |
| 12 月 | ¥126,720.00 | 10% | ¥1,056.00 | ¥14,504.00 |
前三个月每月到手 15,243.20 元,从 4 月起开始下滑,5 月之后稳定在 14,504.00 元。首尾相差 739.20 元,而工资条上的税前数字一个月都没变过。
为什么会这样
累计预扣法的核心是「累计」两个字。每个月算税,用的不是当月收入,而是年初到本月为止的累计数:
累计应纳税所得额 = 累计收入 − 累计免税收入 − 累计减除费用(5000 × 月数) − 累计专项扣除(五险一金) − 累计专项附加扣除 − 累计其他扣除
本月应预扣税额 =(累计应纳税所得额 × 预扣率 − 速算扣除数) − 累计已预扣税额
拿这张表对着看就很清楚:
- 1~3 月:累计应纳税所得额还在 36,000 元以内,落在 3% 那一档,每月扣 316.80 元;
- 4 月:累计数冲到 42,240 元,越过 36,000 元的档位线,进入 10% 档。这个月要补上前三个月按 3% 少缴的部分,所以 753.60 元是一个「过渡值」;
- 5 月起:整体已经稳定在 10% 档,每月 1,056.00 元。
所以到手逐月递减,本质上是税率档位随累计收入往上爬。收入越高的人,跨档越早、落差越大。
全年总额其实没变
一个容易被忽略的事实:这种算法不会让你多交税。
全年个税合计 10,152.00 元,与「全年应纳税所得额 126,720 元直接套年度税率表」算出来的结果分毫不差。累计预扣法只是把这笔钱在 12 个月之间重新分配——年初少扣、年末多扣,全年总额与年度汇算一致。
实际税负率 4.23%,而不是很多人以为的 10%。适用税率是边际的,实际掏出去的比例要低得多。
多数在线计算器算错在哪
这一点值得单独说:市面上相当一部分「工资个税计算器」用的是年化再除以 12 的算法——把月薪乘 12、套年度税率表、再把结果除以 12。
用上面同一组数据,那个算法会告诉你:每月个税 846.00 元,每月到手恒定 14,714.00 元。
问题在于:12 个月里没有任何一个月是这个数。它既不是 1 月的 15,243.20,也不是 12 月的 14,504.00。它只是一个平均值。
更隐蔽的是,这个算法的全年总额恰好是对的(846 × 12 = 10,152)。所以只核对全年数字的话根本发现不了问题——而绝大多数人看的恰恰是「我这个月能到手多少」。
几个常见误解
「是不是年终奖把我的税率拉高了?」 不是。年终奖可以单独计税,与工资的累计预扣互不影响;上面这张表里根本没有年终奖。
「新的一年会不会继续扣那么多?」 不会。累计数每年 1 月 1 日归零,所以每年 1 月的到手都会「回弹」到最高,然后重复同样的下滑过程。
「换工作会怎样?」 新单位从入职当月起重新按累计法预扣,但年度汇算清缴时会把两份收入合并计算,多退少补。
「高收入者是不是按 22.2% 一路扣五险一金?」 也不是。五险一金有缴费基数上限(一般是当地社平工资的 3 倍),超出部分不再计缴。月薪 10 万的人,按全额算是每月 22,200 元,按北京 2026 年度上限(36,348 元)算只有约 8,069 元——差一万多。
自己算一遍
用工资与税费计算器可以直接得到上面这张 12 个月明细表:填税前月薪,五险一金按养老/医疗/失业/公积金四项分别调(各地比例不同,公积金各单位在 5%~12% 之间自定),高收入的话记得选一下缴费基数上限所在城市。
计算全部在浏览器本地完成,数据不上传。
本文数据口径依据《国家税务总局关于全面实施新个人所得税法若干征管衔接问题的公告》(2018 年第 56 号)规定的累计预扣法。结果为估算,实际以工资条与年度汇算清缴为准。