
主题
月薪 10 万,五险一金反而只扣 8 千
「五险一金扣 22.2%」这个说法,对月薪一万的人基本准确,对月薪十万的人则差得离谱。差别不在比例,在基数。
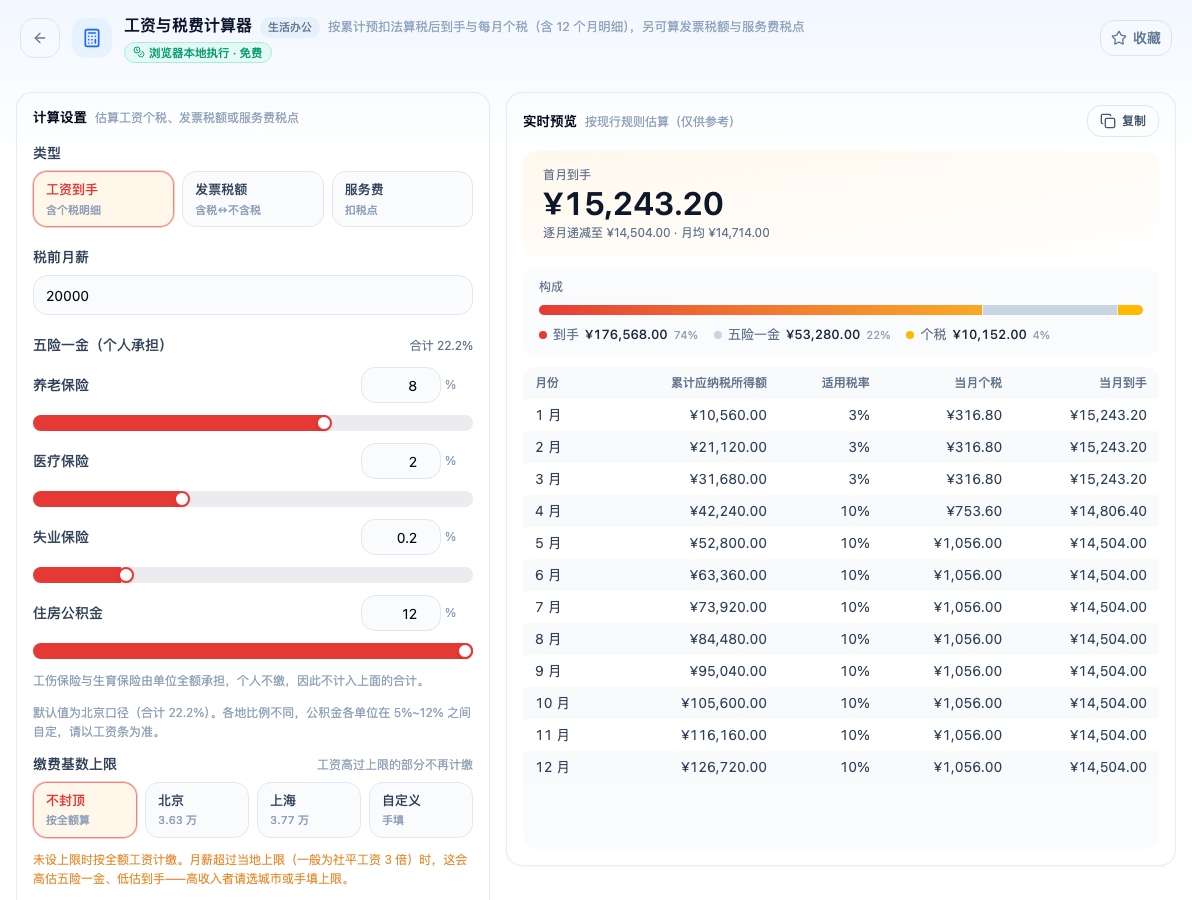
「工资与税费计算器」填入示例输入后,右侧即时给出结果(图中数据为示例)。在浏览器本地完成、数据不离开浏览器,免费。
名义比例与实际比例
以北京为例,个人承担部分通常是这四项:
| 项目 | 个人比例 |
|---|---|
| 养老保险 | 8% |
| 医疗保险 | 2% |
| 失业保险 | 0.2% |
| 住房公积金 | 12% |
| 合计 | 22.2% |
但这 22.2% 不是乘在你的工资上,而是乘在缴费基数上。基数有上下限,超出上限的部分不再缴纳。
北京 2026 年度的社保缴费基数上限是 36,348 元/月(依据北京市人社局《关于 2026 年度各项社会保险缴费工资基数上下限的通告》,2026 年 7 月 1 日起执行)。上海是 37,731 元/月。
算一遍就清楚了
| 月薪 | 缴费基数 | 五险一金个人部分 | 占工资比例 |
|---|---|---|---|
| 10,000 元 | 10,000 元 | 2,220 元 | 22.2% |
| 30,000 元 | 30,000 元 | 6,660 元 | 22.2% |
| 36,348 元 | 36,348 元 | 8,069 元 | 22.2% |
| 50,000 元 | 36,348 元 | 8,069 元 | 16.1% |
| 100,000 元 | 36,348 元 | 8,069 元 | 8.1% |
(上表按社保与公积金上限相同计算。截至本文更新时,北京 2026 年度的公积金缴费基数上限尚未单独公布,实际数值可能与社保上限不同——见下一节。)
一旦月薪超过 36,348 元,五险一金的绝对金额就封顶不动了。月薪 10 万的人扣的还是 8,069 元,占比降到 8.1%。
这带来一个反直觉的结果:收入越高,五险一金的实际负担比例越低——和个税的累进方向正好相反。
三个容易搞错的细节
上限每年 7 月调一次,不是 1 月。 社保年度通常是当年 7 月到次年 6 月。所以 1 月工资条上的基数,用的还是去年 7 月定的上限。跨年比较工资条时,别拿 6 月和 7 月直接比。
社保和公积金的上限可能不是同一个数。 两者由不同部门发布、时间也未必同步。多数城市数值接近甚至相同,但不能默认一定相等——公积金上限往往晚几个月才公布。
基数不等于当月工资。 缴费基数一般按上年度月平均工资核定,一年内固定不变。所以年中涨薪,当月社保并不会立刻跟着涨;奖金月工资翻倍,社保也不会翻倍。
有上限,就也有下限
上限之外还有一条下限,方向正好相反:工资低于下限的,按下限缴。
下限通常按当地社会平均工资的 60% 核定,各地每年随上限一起公布。它的效果是:月薪低于下限的人,实际扣缴比例会高于 22.2%——因为分母是你的真实工资,分子却是按下限算的。
把上下限放在一起看,五险一金的实际负担比例是一条两头平、中间斜的曲线:
- 低于下限:比例高于名义值,收入越低比例越高;
- 位于上下限之间:正好等于名义比例;
- 高于上限:比例低于名义值,收入越高比例越低。
只有中间那一段,「扣 22.2%」这个说法才是准确的。
上限对到手工资的影响
把上限考虑进去后,高收入者的到手金额会比「按 22.2% 一路扣到底」的算法高出不少。差额在月薪 10 万时是每月 14,131 元(22,200 − 8,069),一年约 17 万——这还只是五险一金这一项,尚未计入它对应税所得额的影响。
工资与税费计算器 里可以直接选城市预设带出上限,也能按自己工资条上的实际基数手填。五险一金四项的比例可以分别调整——各地医疗比例不同、公积金在 5%~12% 之间由单位自定,用一个笼统的 22.2% 算不准。
工具还会在预设数据可能过期时(距生效日超过一年)提示核对,而不是把一个陈旧的上限当成当前值继续用。
各地比例与上限差异较大,本文以北京、上海 2026 年度公布值为例。实际以当地社保部门公告与本单位工资条为准。