
主题
房贷/贷款计算器
签合同前想知道每月还多少、总共多付多少利息。银行客户经理给的是一个月供数字,但同样的贷款,还款方式选错,总利息能差出十几万。
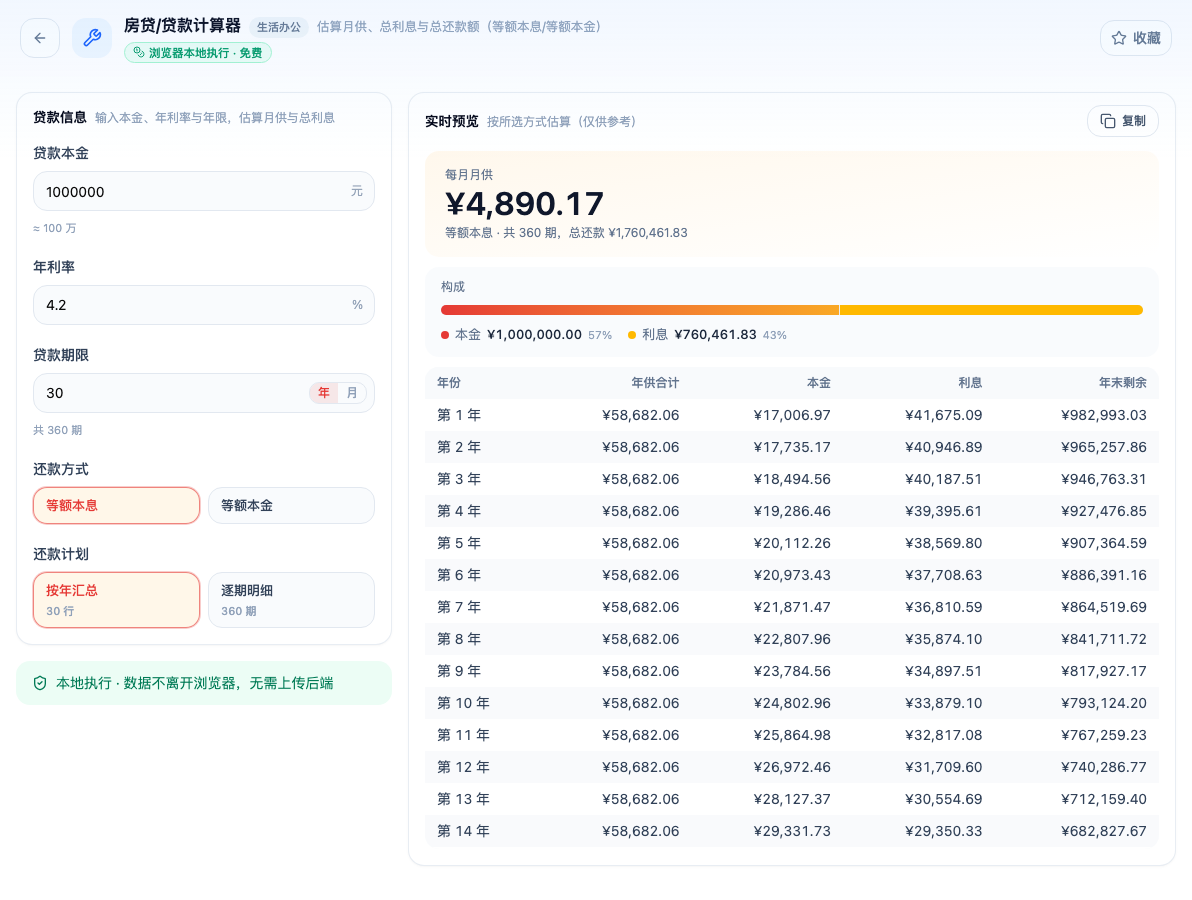
「房贷/贷款计算器」填入示例输入后,右侧即时给出结果(图中数据为示例)。在浏览器本地完成、数据不离开浏览器,免费。
等额本息 vs 等额本金
这是唯一需要认真理解的选择。
等额本息——每月还款额固定。前期还的大部分是利息,本金减得慢。
等额本金——每月还的本金固定,利息随剩余本金递减。所以第一个月最多,之后逐月递减。
以 100 万、4.2%、30 年为例:
| 等额本息 | 等额本金 | |
|---|---|---|
| 首月还款 | 约 4,890 元 | 约 6,278 元 |
| 末月还款 | 约 4,890 元 | 约 2,787 元 |
| 总利息 | 约 76 万 | 约 63 万 |
等额本金总利息少约 13 万,代价是前期月供高出近 1,400 元。
怎么选
判据只有一个:前期现金流扛不扛得住。
- 收入稳定、前期压力大(刚买房、要装修)→ 等额本息
- 有余力、且不打算提前还款 → 等额本金省利息
- 打算五年内提前还清 → 两者差别不大,选等额本息更灵活
最后一条常被忽略:提前还款时,等额本息前期还的利息多、本金少,所以剩余本金更多;但如果你本来就打算提前还,那些「省下的利息」根本没机会产生。
利率填哪个
填年利率,不是月利率。LPR 加点后的实际执行利率,在贷款合同上有。
浮动利率的贷款,工具算的是「按当前利率不变」的结果。利率会调,所以这个数字是估算的基准,不是承诺。
这个工具没算的东西
结果只是本息,实际购房还要加上:
- 首付
- 契税、维修基金等一次性费用
- 房贷保险(部分银行要求)
- 提前还款可能的违约金
所以别拿月供数字直接当「每月支出」。
一个实用判断
很多人纠结「30 年还是 20 年」。同样 100 万、4.2%:
- 30 年月供约 4,890,总利息约 76 万
- 20 年月供约 6,166,总利息约 48 万
20 年少付 28 万利息,但月供多 1,276 元。如果这 1,276 元你能拿去获得高于 4.2% 的收益,选 30 年更划算;如果只是存活期,那选 20 年。
浏览器本地计算
数据不上传。